※本記事にはプロモーションが含まれています。
真面目に働いているのに、なぜ豊かになれないのか?
「毎日働いているのに、全然お金が増えない」
「ボーナスも上がらないし、投資はなんとなく怖い…」
そんな“モヤモヤ”を感じている人は少なくありません。
でも、それはあなたの努力不足ではありません。
実はこの国の「仕組み」そのものに原因があります。
この記事では、
✅ なぜ日本人は貯金ばかりして投資をしないのか
✅ なぜ給料が上がらないのか
✅ なぜGAFAのような企業が日本に生まれないのか
✅ そして、公務員・会社員でも“資本家”側に回る方法
を、データと図解でわかりやすく解説します。
なぜ日本人は「貯金」ばかりして「投資」をしないのか?

日本の家計金融資産の実態
- 日本人の金融資産のうち、52%が現預金
- アメリカでは、現預金は13%ほどで、株式・投資信託が50%以上
つまり日本人は、「お金を働かせる」より「お金を眠らせている」んです。
投資が広がらない理由
理由①:戦後教育で「お金=悪」と刷り込まれた
学校では「お金を増やす方法」ではなく「節約と貯金」を教えてきました。
“お金の話をするのは卑しいこと”という空気が、未だに残っています。
理由②:「考えなくても暮らせた」時代の名残
終身雇用・年功序列・年金制度があった時代は、お金の知識がなくても生きられた。
でも令和では、その仕組みが崩れています。
少額投資から始めよう
投資=ギャンブルではありません。
長期・分散・積立でリスクを抑えれば、“時間”が味方になります。
たとえば:
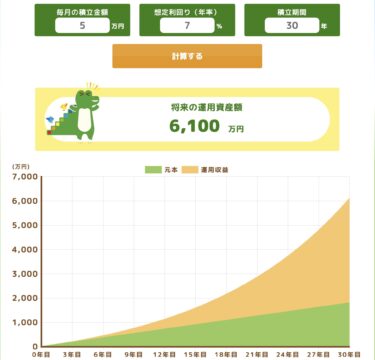
- 積立NISAで毎月1万円をS&P500に投資
- 年5〜7%の複利で20年後には約400万円(元本240万円)に成長
📈 おすすめ証券口座:
【公式リンク】
なぜ給料が上がらないのか? 〜構造的な理由〜
日本企業の構造は「守り重視」
- アメリカ:利益を株主・社員に還元(株主還元・成果主義)
- 日本:利益は「内部留保」として企業が抱え込む
結果として、企業は利益を出しても給与に反映しにくい構造です。
生産性が上がらない理由
OECDデータによると、
日本の労働生産性はアメリカの約60%。
要因は、
- 年功序列で“頑張っても報われにくい”
- IT化・効率化の遅れ
- 無駄な会議文化
「努力が報酬に繋がらない」社会構造が、給料停滞を生んでいます。
給料を上げるより“資本を持つ”
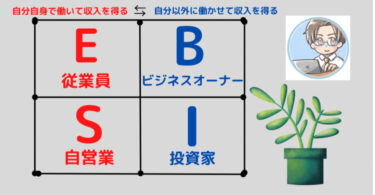
ロバート・キヨサキの「キャッシュフロークワドラント」を思い出してください。
| 区分 | 働き方 | 所得の特徴 |
| E | Employee(従業員) | 労働収入=収入 |
| S | Self-employed(自営業) | 自分の力で稼ぐ |
| B | Business owner(オーナー) | 人・仕組みが働く |
| I | Investor(投資家) | お金が働く |
給料を上げる努力だけでなく、
「I(投資家)」の比重を少しずつ増やしていくことが大切です。
なぜGAFAは日本で生まれなかったのか?
教育と文化の違い
- アメリカ:失敗を称え、再挑戦を評価
- 日本:失敗=恥、再挑戦が難しい
挑戦よりも「安定」を選ぶ社会構造が、
結果的にイノベーションの芽を摘んでいます。
資本の流れの違い
- アメリカ:ベンチャー投資が盛ん
- 日本:銀行中心の“安全融資”文化
結果、スタートアップが育ちにくい。
個人ができること
社会構造を変えるのは難しくても、
個人レベルで「小さな資本家」になることは可能です。
- NISA・iDeCoで世界企業の株主になる
- 副業で自分ブランドを育てる
- 家計を“ミニ企業”のように運営する
公務員・会社員でもできる「資本家への最短ルート」
Step1:生活防衛資金(6ヶ月分)を確保
→ 安心の土台を作る
Step2:積立NISA・iDeCoで自動投資
→ お金を「働かせる仕組み」を構築
Step3:副業 or 自己発信で収入の柱を増やす
→ 労働依存から少しずつ脱却
Step4:金融・経済・AIリテラシーを学ぶ
→ 「お金を活かす力」が自由を生む
日本の家計と資産構造:データで見る「現金偏重」
この章では、日本の家計がどのような「資産構成」を持っているかをデータで確認します。
日本の家計金融資産における現預金比率
- 日本政府の資金循環統計では、家計の金融資産において 現金・預金が過半数 を占めるという構造が続いています。
- 例えば、大和総研の資料によれば、2023年12月末時点で現預金は家計金融資産全体の 52.6% を占めていた、というデータもあります。
- また、岡三証券の分析では、日本では「株式・債券等」が約15%程度にとどまり、残りは預貯金がかなりの割合を占めているという指摘があります。
- 内閣府の報告でも、2024年時点で「現金・預金」が5割超、リスク性資産(株・投信等)が2割前後という構成が確認されています。
つまり、 日本の多くの家計は「使わないための安全資産(現金・預金)」に偏っており、リスク資産や投資を通じて資本を成長させる割合が小さいのです。
日本 vs 海外の資産構成の違い
比較対象として、米国や欧州の家計と比べると違いは顕著です:
- 日本:現金・預金が50%以上、株式等は1割〜2割程度。
- 米国:株式・投資信託が家計資産の大きな割合を占め、現金・預金は10%台という構成も見られます。
- この差は、資産を「眠らせる」国と「資本を動かす」国の違いを象徴しています。
このようなデータにもとづけば、日本の多くの人は、資本所得を育てるという観点ではかなり不利な出発点に立っていると言えます。
なぜ日本の教育で資本主義・投資・事業を教えないのか
この章では、構造的・文化的な理由を整理します。
教育の設計思想と戦後構造
- 戦後日本の教育制度は、国家再建と経済成長期に「勤勉な国民」・「組織で働く労働者」を育てる設計が基本でした。
- この設計思想では、「言われたことを正しくこなす力」「協調性・規律性」が重視され、創造性・事業性・資本主義的思考は教育の前面には出されませんでした。
- つまり、学校は「労働力を育てる装置」であって、「資本家を育てる場」ではなかったのです。
「お金=悪」「投資=ギャンブル」文化
- 日本社会には古くから「働くことが美徳」「欲望・お金を追うことはみっともない」という価値観が根強くあります。
- この価値観は教育・家庭・メディアを通じて繰り返し伝えられ、「投資=ギャンブル」「お金の話は品がない」といったタブー意識を作ります。
- その結果、金融や資本主義について学ぼうとする人が少なく、教える側も教えづらくなるという悪循環が生まれます。
教員自身のリテラシー不足
- 多くの教員は「給与所得者」であり、投資・資本所得・事業の経験が乏しいことが一般的です。
- そのため、「教えたいが教えられない」状態が生まれ、学校教育の中で金融・資本主義の話が入り込む余地がほとんどありません。
- また、教員研修やカリキュラムも、資本主義・投資について扱うものが少ないため、教育現場への導入が進みにくいのです.
これらの3点(設計思想、文化価値観、教員リテラシー)が複合して、日本の学校教育において「資本主義・投資・事業を教えない」状況を作っています。
他国の教育で「資本主義・金融リテラシー」をどう扱っているか
この章では、先進的な国々の事例と国際枠組みを見て、日本の教育との対比を示します。
アメリカ・イギリスの事例
- アメリカでは、義務教育段階から「金融リテラシー教育」が導入されている州も多く、模擬株式取引・ビジネス体験などが授業に取り入れられています。
- イギリスでは、「Money Management(お金の管理)」や「Business Studies(ビジネス科目)」が高校で選択可能な科目としてあり、予算管理・税金・起業の基礎知識を学ぶ機会があります。
- こうしたカリキュラムは、生徒を「お金の消費者」ではなく「お金の主体者」として育てる設計です。
北欧(フィンランドなど)の教育アプローチ
- フィンランドでは、義務教育で経済・倫理・社会の統合科目として、「働くとは何か」「豊かさとは何か」を哲学的・実践的に問いかける授業があります。
- フィンランドは OECD の金融リテラシー調査で上位に位置することもあります。
- このように、単なるお金の計算だけでなく、「価値・選択・リスク」を含む広い視野での金融教育が組み込まれています。
OECD・国際的枠組みからの動き
- OECD は「Financial Education in Schools(学校における金融教育)」という報告書を出し、金融経済教育を導入する際の課題・実例・指針を提供しています。
- 国際ネットワークとして INFE(国際金融教育ネットワーク)が、各国の金融教育政策を支援・比較・共有する枠組みを持っています。
- 日本でも、「金融経済教育研究会」報告書などが過去に出されており、意義・目的・導入の枠組み案が存在しています。
これらの国際的な動きや他国の実践例を参照すると、日本が「金融教育後進国」であることと、その改善可能性がよく見えてきます。
金融教育が欠けているとどうなるか?
この章では、教育の欠如が「個人・社会」にどんな影響を及ぼすかを整理します。
「ラットレース」に陥る構造
教育で「お金の仕組みを理解する力」が育たないと、社会人になってからも、
- 働くことしか収入源を持たない
- 投資や事業を始める知識・視点がない
- 支出管理・資本効率の考えが弱い
という状況になります。
このため、人は「働いて稼ぎ → 支払って → 少し残す → また働く → 支払う」というループにずっと囚われてしまうわけです。
ラットレースについて学ぶには、以下の書籍がおすすめです👇
日本人が“お金と時間に余裕ない”根本原因
上述した資産構成データを踏まえると、日本人の家計は「現預金偏重」であり、インフレ・税金負担の中で実質価値を維持できず、資産はあまり増えない構造になっています。
結果として:
- 多くの人が労働所得だけに頼る
- 働いても増えにくいため、さらに労働量を増やす
- 時間を売るしかない → 時間の余裕が持てない
- 学ぶ時間がない → 金融教育が進まない
- 次世代にも同じ構造が受け継がれる
という悪循環が続きます。
こうした構造を変えなければ、真面目に働くこと自体が「疲労の源」であって、資産形成にはつながらないという悲しい現実が残ります。
まとめ:お金の自由は「仕組みを知る」ことから始まる
- 日本人が豊かになれないのは「構造と教育」の問題
- でも、仕組みを理解すれば“資本側”に回ることができる
- 小さく始め、続ければ10年後の景色は変わります、
まず少額からでも良いので、自分のためにお金を働かせて資本家側にまわろう。
資本家になるためには投資する必要があります。
投資するには証券口座が必要です。
また証券口座を持ってない人は今すぐ口座開設しましょう。
おすすめの証券口座は以下の2つです。
✅ 積立NISAを設定(毎月1万円〜)
✅ 1年後、「お金が働いている」感覚を手に入れよう
🪄 最後に
「努力しても報われない社会」ではなく、
「仕組みを理解して行動する人が報われる社会」へ。
あなたがその第一歩を踏み出すきっかけになれば嬉しいです。
【公式リンク】
※本記事にはプロモーションが含まれています。 私たちが生きる日本は「資本主義社会」です。 シンプルにいえば「お金をうまく活用する人が豊かになり、そうでない人は苦しくなる」仕組みです。 特に3人の子どもを育てる家庭では、教育費や生活費が年[…]
※本記事にはプロモーションが含まれています。 先日、クロネさんのサイドFIREツイートが多くの会社員に理想的と感じたので記事にします。 https://twitter.com/kuroneblog/status/1512973314[…]
※本記事にはプロモーションが含まれています。 政府が「貯蓄から投資へ」という政策目標を掲げてもまだまだ投資してない人が圧倒的に多いのが日本です。 日本人にとっての投資先はまだまだ「銀行預金」なのが事実。 2016年と少し古いですが、下[…]
※本記事にはプロモーションが含まれています。 日本人の家計金融資産のうち、現金・預金の割合は約54.9%と、欧米諸国と比較して高い水準にあります。 例えば、アメリカでは約13%、欧州では約33%です。このような「貯金大国」とも言える[…]