※本記事にはプロモーションが含まれています。
 悩める人
最近、物価高だから節約してるんだけど一向に生活が楽にならないんだよね
 悩める人
働いても収入増えないし、なかなかお金貯まらないんだよね
こんな悩みを解決します。
最近インフレで物価高が激しくなってきましたね。
2022年10月に1ドル151円の円安以来、また1ドル144円前後の円安(2023年7月5日時点)

しかも日本は過去30年間、
- 給料はほぼ上がってない
- 消費税増税や社会保険料増で
- 使えるお金は減っています
※ちなみに、国の税収は3年連続過去最高を更新しています。
消費者物価指数は前年同月比+3.2%。

出典:日経新聞 消費者物価、5月3.2%上昇 食品や宿泊が伸び高止まり
- 電気代を中心にエネルギーは8.2%低下したものの
- 生鮮食品を除く食料が9.2%プラス
- 宿泊料も9.2%プラス
で、物価は高止まりが続く可能性があるとされています。
また最近、政府は賃上げと言いつつ
- 少し給与は伸びつつも
- 物価がそれ以上に伸びているので
- 最近家計が厳しいと感じる人が多い
のではないでしょうか。
また銀行の預金金利も低水準でお金は増えずインフレでお金の価値は減る一方です。
にも関わらず、”稼いだお金を低い金利の銀行預金に寝かせたまま”になっていませんか?
①人的資本を増やす
転職や副業で収入を増やす
②金融資本に投資する
資産運用でお金にも働いてもらう
稼いだお金をあなたの資産が増えるもの、増える可能性のあるものに投資しよう
この5つの中であなたは稼いだお金を何に使ってますか?
- 貯金
- 消費
- 浪費
- 投資
その答えが貯金、消費、浪費だけなら”今すぐお金の勉強をして投資”をしましょう。
なぜなら、投資以外はお金が増えない行為だからです。
 悩んでる人
と考えてる人は、本当にお金の価値は減ってないでしょうか?
もちろんその側面もありますが、それはデフレの時だけです。
逆にインフレになるとお金の価値は目減りしていきます。
・デフレとはモノの価値が下がってお金の価値が上がること
・インフレとはモノの価値が上がってお金の価値が下がること
しかも郵便局の郵便貯金の定額貯金は利息8%の時代がありましたしね。

出典:ガベージニュース
なぜ、9年で倍になるかは72の法則からです。
☑️72の法則とは
皆さんはこのことにもう気付いてますよね。
- 物価高になっているにも関わらず
- 稼いだお金を消費や浪費に使ったあと
- 超低金利の銀行に貯金しかしていない
それは数ある商品の中から”銀行の円預金に集中投資している”ということになります。
ということは、銀行に貯金しかしてない人はお金の価値を減らしてしまっているのです。
お金の価値が下がってることに多くの日本人は気付いてないです。←これが一番ヤバイ
投資をして、
”あなたの資産が増えるもの”
もしくは
”あなたの資産が増える可能性のあるもの”
にお金を変換しましょう。
投資にも、
- 人的資本(働いて収入を増やす行為)と
- 金融資本(お金を働かせる)
- 社会資本(人とのつながり)
があります。
3つの資本については、橘玲氏の「幸福の資本論」をご覧ください。

インフレの1番の対策は人的資本を増やすこと。
つまり収入を増やすことです。
転職や副業で収入を増やす行為にチャレンジしつつ、同時並行での金融資本にも投資しましょう。
株や債券、不動産などに資金を変換してお金にも働いてもらいましょう。
”人的資本”と”金融資本”の両方に取り組む必要があります。
「節約して貯金して資産運用だけではパワー不足」になりがち。
経済産業省は企業で働く人を対象に、転職を目的とした学び直しを支援する。プログラミング講座などを受講して転職に成功した場合、受講費用として1人あたり最大で56万円を補助する。在職者のスキル向上と転職を後押しし、賃上げにつなげる。
転職先を探すなら、転職エージェントがオススメです。
転職業界のプロに相談して収入が増えそうな企業に転職できないか探しましょう。
おすすめの転職エージェントは以下です。

転職エージェントと面談するだけで
- 転職市場の現状
- 自分の転職市場価値
- オファーや応募できる企業情報
- 足りないスキル
などさまざまなことがわかります。
ぜひ転職エージェントを活用して収入UPを目指しましょう。
転職するなら、motoさんの「転職と副業のかけ算」がとても参考になります。
生涯収入を最大化する方法が学べます。

いやいやどうしても転職は考えられないという人は副業にチャレンジしましょう。
今の時代、ブログやYouTube、せどりなど、たくさんの副業があります。
やり方も調べればいくらでも出てきます。

金融資本に投資するなら、証券口座を開設して資産運用を始めましょう。
「楽天経済圏」の住人や証券口座を見やすさ使いやすさを重視するなら楽天証券
それ以外の人はSBI証券がおすすめです。
下記に公式の口座開設リンクを置いておきますのでぜひ活用ください。
まとめ:人的資本、金融資本に投資し資産が増えるもの、増える可能性のあるものに変換しよう
本日は、物価高の状況で銀行預金しかしてない人に向けて対策を書きました。
①人的資本を増やす
転職や副業で収入を増やす
②金融資本に投資する
資産運用でお金にも働いてもらう
転職するなら、転職エージェントに相談する。
おすすめの転職エージェントは以下。
副業は興味あるものから片っ端からチャレンジする。
お金に働いてもうらうなら資産運用する。
「楽天経済圏」の住人や証券口座を見やすさ使いやすさを重視するなら楽天証券
それ以外の人はSBI証券がおすすめです。
☑️SBI証券で投資信託を積立するなら三井住友カードナンバーレス(クレジットカード)が必須。
- 三井住友カードナンバーレスは年会費無料で毎月積立金額の0.5%分(毎月最大5万円まで)のVポイントが貯まる
- 三井住友ゴールドナンバーレスは、年会費5,500円(税込)、年間100万円の利用で翌年以降の年会費永年無料、積立額の1%分
(毎月最大5万円まで)のVポイントが貯まる
※年間100万円のご利用有無に関わらず初年度の年会費は5,500円(税込)となります。
※三井住友カードつみたて投資のご利用金額は、三井住友カード ゴールド(NL)の年会費永年無料、継続特典の付与条件であるご利用金額の集計対象となりません。
・SBI証券であれば三井住友ナンバーレスカード
を検討されてはどうでしょう。
どちらのクレカも年会費無料で投信積立でポイントがもらえます。
もらったポイントでさらに投信の買付もできるのでおすすめです。
とにかく何か行動にうつさないと現状は変わりません。
今できることを全力で取り組みましょう。
ありがとうございました。
最短5分で口座開設申込できます
SBI・V・S &P500インデックスファンドに投資できるネット証券No. 1のSBI証券
- 口座開設数No. 1のネット証券で取引手数料業界最安値
- 三井住友カードナンバーレスで毎月積立金額の0.5%分(毎月最大5万円まで)のVポイントが貯まる
- 米国株、ETF定期買付サービス
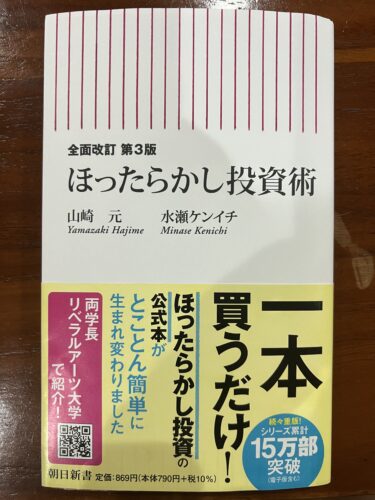
※本記事にはプロモーションが含まれています。 投資の勉強ってどこから手をつけたらいいか分からず困ってませんか? 少し勉強しても結局どうすればいいか分からず行動にうつせず困ってませんか? そんな悩みを解決する方法があります。[…]
※本記事にはプロモーションが含まれています。 政府が「貯蓄から投資へ」という政策目標を掲げてもまだまだ投資してない人が圧倒的に多いのが日本です。 日本人にとっての投資先はまだまだ「銀行預金」なのが事実。 2016年と少し古いですが、下[…]
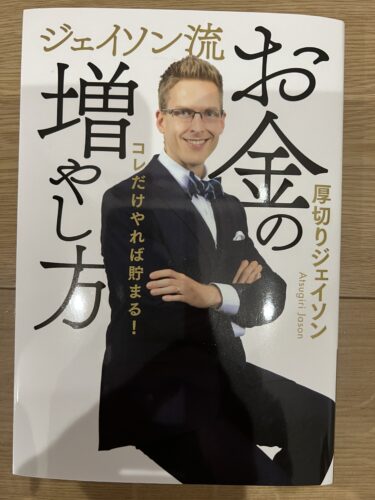
※本記事にはプロモーションが含まれています。 「why? Japanese People‼︎」でお馴染みの、お笑いタレント厚切りジェイソン氏 。 彼が「ジェイソン流お金の増やし方」という書籍を出版しました。 […]
※本記事にはプロモーションが含まれています。 悩んでる人 サイドFIREを目指すなら、インデックス投資と高配当株投資どっちがいいの? 悩んでる人 理論上はインデックスが最適って聞くけど、配当金の安心感[…]
※本記事にはプロモーションが含まれています。 投資を始める時は何に投資すればいいかわからないですよね。 悩んでる人 仕事や家事、育児に忙しいから投資に時間をかけれない 悩んでる人 […]
※本記事にはプロモーションが含まれています。 悩んでる人 新NISAを始めたいけど、証券会社が多すぎてどこを選べばいいかわからない 悩んでる人 「手数料最安」で比較してる記事を見たけど、今って手数料無料なんじゃないの? […]
※本記事にはプロモーションが含まれています。 悩んでる人 楽天証券でiDeCoを始めたいけど、手続きが面倒って聞いて止まってる。会社に書類を出さないといけないんでしょ? 悩んでる人 iDeCoって制度が変わるらしいけ[…]
※本記事にはプロモーションが含まれています。 今後、人口減少が確実な日本で経済的に豊かになるにはどうすればいいでしょうか? 日本が高度経済成長期では モノを作れば売れ 企業が儲かり 給料も増え消費活発 […]
※本記事にはプロモーションが含まれています。 悩んでる人 30代子持ちでセミリタイアしようとしても養育費や教育費もかかるから無理だよね。DINKSならともかく、子供二人いてこれから支出も増えてくるだろうし[…]
※本記事にはプロモーションが含まれています。 悩んでる人 セミリタイアに憧れるけど「失敗した」「後悔してる」って声も見かける。何に気をつければいい? 悩んでる人 資産は貯まってきたけど、いざ実行するのが怖い。見落として[…]
※本記事にはプロモーションが含まれています。 悩んでる人 米国ETFを定期的に購入したいけど方法が知りたい 悩んでる人 ETFを手動で買付するのがめんどくさい &[…]
※本記事にはプロモーションが含まれています。 悩んでる人 セミリタイアには最低3,000万円必要って聞くけど、本当に足りる?セミリタイア後の仕事や収入はどう考えればいい? 悩んでる人 […]