※本記事にはプロモーションが含まれています。
今回はタイトルにもある通り家計の固定費を下げる方法についてにお伝えします。
突然ですが皆さん普段から貯蓄は出来てますか?
- 自分で上手に家計管理してコツコツ貯蓄できてる
- 貯蓄してるけど思うように貯まらない
- 稼ぎ続けられるから収入が入ったらあるだけ使う
色んな人がいると思います。
そんな事もよくあります。
よく聞く話では貯蓄するために節約すると心に決め
- こまめに電気を消す
- 節水する
- 時間をかけて隣町の安いスーパーやガソリンスタンドに行く
- 食費を削る
こういう方も実際いらっしゃるのではないでしょうか?
もちろん間違いではないし否定するつもりはないですが上記は正直あまりおすすめできません。
理由は以下です。
- 時間の割に効果が薄い
- 手動で継続し続けないといけないので続かない可能性が高い
- 健康を害する
以上を踏まえると継続でき、かつ大きな効果があるものをする方が効率良いと考えます。
はじめは手間だけど最初に一度だけやれば継続して大きな効果が期待できる方法をお伝えします。
- 節約するけど長続きしない
- 節約したいけど具体的な方法が分からない
そういう方に私が実践している方法や考えをお伝えして何かの参考になればと思います。
結論から申し上げると家計の中で
これが今回1番お伝えしたい事です。
これを意識し実践すれば自然と貯蓄しやすい家計になると思います。
生活の満足度を下げる事なく継続。←これめっちゃ大事です。
無理して節約しストレスになったり、時間効率の悪い方法ではなく
最初に一度だけやれば継続して効果がある方法です。
では以下で具体的な方法を解説します。
毎月かかる費用を把握する
- 住居費
- 水道・光熱費
- 食費
- 通信費
- 日用品費
- 衣服、美容代
- 交際費
- 税金
- 医療費
- 車両関係費
- 保険代
- 保育費
※もちろん人によってそれぞれ違うのであくまで一例としてご覧いただき
最終はご自身に当てはめて考えて下さい。
まずこの中で最初に一度見直すだけで継続して下げれそうな費用を探す。(できれば効果の大きいもの)
①住居費
住居費については多くの家庭が毎月かかる費用の中で一番高い方が多いのではないでしょうか?
- 賃貸の方であれば家賃交渉をしてみる
- 近辺の相場を今一度調べて引っ越しを検討してみる
- 持ち家の方で住宅ローンを組んでる方はローンの借り換えを検討してみる
この辺りではないでしょうか?
もちろんハードルが高いのは承知ですが仮に月に10000円でも下げれば年間12万と大きな固定費削減になります。
しかも継続して。
私は持ち家で住宅ローンを組んでいるのですが借り換えを検討したが効果はなかったです。
まずこの中でできそうな項目があれば試してみて下さい。
↓実際私がローンの借り換えを検討した際に使ったサイトです。
②通信費
通信費は携帯の通信費もしくは自宅の光回線やモバイルWi-Fiです。
こちらは私が実際実践した方法です。
昔は大手3キャリアを使っていて毎月約1万円ほどかかっていました。
そこで格安SIMに乗り換えました。
格安SIMに乗り換えれば一人当たり5000~10000円程は安くなると思います。
これが夫婦2人、お子様も携帯を持っている方であれば家計で年間何十万単位で削減できるので馬鹿にならない金額です。
ちなみに私は現在楽天モバイルを契約しています。
楽天モバイルは通信費をポイント払いできるので実質は0円です。
現金を一切払っていません。
実際の私の利用明細です。
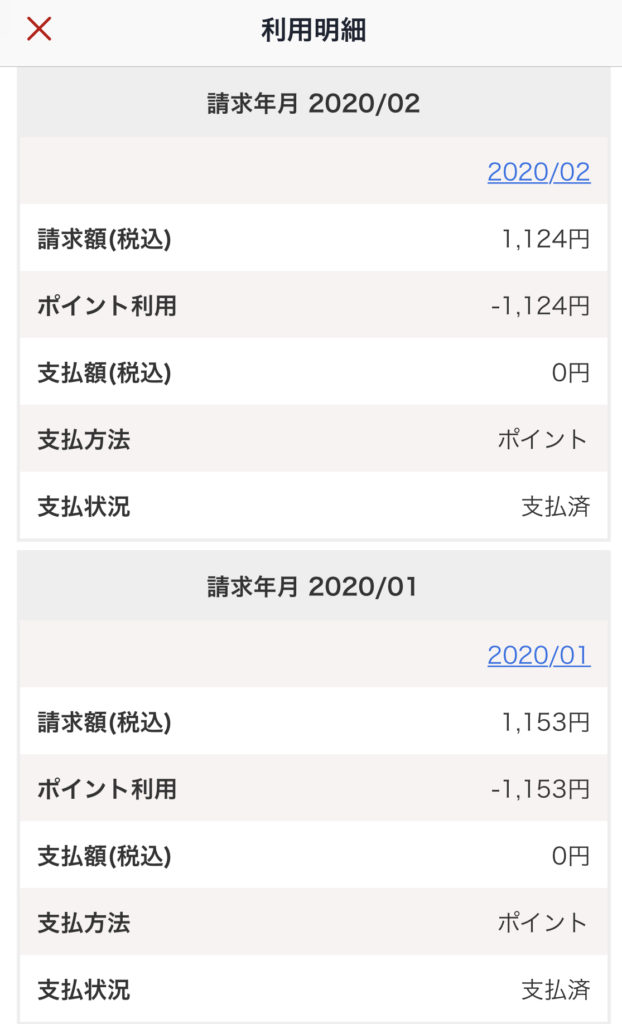
直近2ヶ月分ですが契約してからはずっとこんな感じです。
また現在は自宅の光回線も解約中で楽天モバイルのスーパー放題プランに切り替え、自宅Wi-Fiもなくして
一本化にしている最中なのでさらに光回線代で月5000円程の削減になります。
参考になればと思います。
もちろん払えない金額ではないですが通信費が一切かからない、財布からお金が出ていかないのはとても安心感があると思います。
この浮いた分を貯蓄に回せば年数万~数十万は貯蓄できると思います。
是非実践してみて下さい。
③車両関係費
車も費用がかかる項目の一つです。
車は車両代だけでなく駐車場代やガソリン代、維持費や税金など多くのお金がかかります。
- 車を手放してレンタカーやカーシェアリングを検討してみる
- 中古車に乗り換える
- 車を家族で複数台お持ちの方であれば何とか一台でも減らせないか検討する
(公共交通機関の電車やバス、タクシーまたバイクを検討してみるなど)
・車を手放してレンタカーやカーシェアリングを検討してみる
車がないとどうしても生活できない方もいると思うので難しい決断になるとは思いますが、何とか減らせないか検討してみる。
また、交通が不便で車がないとどうしても生活できないのであれば必要なのは分かります。
ただ新車である必要はない。
足が必要なら安い中古車で良い。
新車が良いとかこの車に乗りたいというのは浪費であって消費ではない。
- 浪費=無駄遣い
- 消費=生きていく上で必要な物に使うこと
分かりやすく言うと贅沢してるという事です。
この浪費と消費の違いを理解できていないといつまで経ってもお金は貯まりません。
お恥ずかしい話し以前の私も理解していませんでした。
少し厳しい言い方をしましたがそれぐらい車にかかる費用は大きいです。
私は車を1台持っていて全力で手放す事やカーシェアも検討しましたがやはり必要という事で所持しています。
もし将来手放しても困らない時がくれば手放すかもしれません。
一度考えてみる事が大切だと思うので是非検討してみて下さい。
※あくまで車を所有することを否定している訳ではありませんのでご了承下さい。
④保険代
皆さん、民間の生命保険や医療保険などはかけられてますか?
日本人のほとんどが保険をかけてると言われるぐらい日本は保険大国です。
ただよく分からずに必要以上の保険をかけてる方が多いのではないでしょうか?
- 公的の健康保険や職場の共済を調べてみる
- 加入している保険を見直しもしくは解約する
毎年保険会社から契約内容の通知が送られてくると思うので今一度必要か考えてみて下さい。
いくらかでも削減出来れば大きな固定費削減に繋がると思います。
※本記事にはプロモーションが含まれています。 「住宅ローンの金利が上がるって聞くけど、大丈夫?」 「家を買いたい。でも本当に買っていいのか分からない」 日銀の利上げをきっかけに、住宅ローンの不安を抱える人が増えています。 家[…]
※本記事にはプロモーションが含まれています。 資産形成の基本中の基本、1丁目一番地は何でしょうか? 私は迷わず「給与天引き貯金」と答えます。 投資は余剰資金でやるのが鉄則ですが、そもそも余剰資金がないという人がほと[…]
子育て世帯で児童手当が生活費に消えてしまう方は、こちらも参考にしてください。
※本記事にはプロモーションが含まれています。 「児童手当、貯めるつもりだったのに、気づいたら生活費に消えている」 「物価が上がって、正直それどころじゃない」 そんなふうに感じている方は、とても多いと思います。 先に伝[…]
固定費が上がって毎月赤字になっている方は、わが家が見直したことと削らないと決めたことをこちらにまとめています。
※本記事にはプロモーションが含まれています。 「固定費が上がりすぎて、毎月赤字」 「金利が上がって住宅ローンの返済も増えた。みんなどうやって生活してるの?」 食費も光熱費も、ローンの返済も上がっている今、そう感じている家庭[…]
この記事のまとめ
- 家計の中の毎月かかる費用を洗い出す
- 金額の大きい固定費を探す
- 実際に固定費を下げる
これはあくまで一例で自分の家計の中で大きな固定費を洗い出して下げれないか試してみて下さい。
意識するのは最初に一度だけやれば今後継続して効果のあるものを下げる。
これが大切です。
身軽な腰の強い貯蓄しやすい家計を作りましょう。
最後まで読んで頂きありがとうございました。
固定費を削った先に何をするのか、FIRE本の設計図で整理した記事もあります → 【書評】FIRE 最強の早期リタイア術を子ども3人の共働き家族が読んで|取り入れたこと・取り入れなかったこと