共働き5人家族の資産形成ストーリー|2019年から何をして、何に迷い、どう判断したか
共働きで子ども3人の5人家族、会社員のナビです。2019年に資産形成を始めてから今までの道のりを、1ページにまとめました。
うまくいったことだけでなく、迷ったことや遠回りしたことも書いています。なお、わが家の資産額や積立額は公開していません。代わりに「指数」や「何年に何をしたか」で書いています。
ざっくり年表
| 2019年冬 | リベ大(両学長)のYouTubeをきっかけに投資を始める |
| 2020年 | コロナショック。売らずに積立を続ける |
| その後 | 子どもの学資保険を解約し、子ども3人分のジュニアNISAへ |
| 現在 | 出勤日数を半分にして、ゆるやかなセミリタイアを実践中 |
| 2027年1月〜 | こどもNISAを3人分スタート |
2019年冬:1本の動画がきっかけだった
当時のわが家の家計は、貯金と貯蓄型保険が中心でした。投資はよく分からず、「なんとなく不安だからやらない」という状態です。周りにも投資をしている人はおらず、「このままでいいのかな」という漠然とした不安だけがありました。
そんなときにたまたま見たのが、リベ大(両学長)のYouTubeです。それまで疑いもしなかった「お金の常識」がひっくり返る衝撃でした。
これは価値のある情報だと思い、夢中で動画を見ました。そして内容をわが家の家計に当てはめながら、一つずつ実行していきました。
最初に決めたこと:S&P500を選んだ理由
選んだのは eMAXIS Slim 米国株式(S&P500)です。理由は5つでした。
- 米国株には長い成長の実績がある
- 全世界株の約6割は、すでに米国企業
- 米国は人口が増え続けている
- 日本は少子高齢化が進み、日経平均も長く低迷した
- 給料も年金も円なので、資産まで円に集中させたくない
「米国だけが正解とは思わないけれど、外す理由が見当たらない」。これが今も変わらない考えです。
2020年:始めてすぐにコロナショック
投資を始めて間もなく、コロナショックで資産が大きく下がりました。サーキットブレーカーが作動し、SNSには悲観的な声があふれていたのを覚えています。
それでも売りませんでした。まだ投資額が少なかったことと、もともと長期投資のつもりだったので、短期的な値下がりはあまり気にならなかったからです。
積立も止めませんでした。振り返ると、そのおかげでその後の大きな上昇の波に乗り、資産を大きく増やせたのだと思います。何があっても淡々と積立を続ける大切さを、身をもって学びました。
学資保険をやめて、子ども3人分のジュニアNISAへ
もともと子どもの学資保険に入っていました。ところがリベ大(両学長)のYouTubeで、貯蓄型保険は資産形成の効率が悪いと知り、すぐに解約しました。
途中解約なので、損失は小さくありませんでした。それでも勉強代と割り切りました。
戻ってきた解約返戻金は、子ども3人分のジュニアNISAで、S&P500に連動する投資信託に一括で投資しました。その後大きく値上がりし、今は大きな含み益が出ています。
2027年1月からは、こどもNISAにも3人分を申し込んでいます。
関連:こどもNISAと学資保険、どっちを選ぶ?/こどもNISAとは?/ゼロカンは買うべき?
資産の推移:2020年末を100とすると
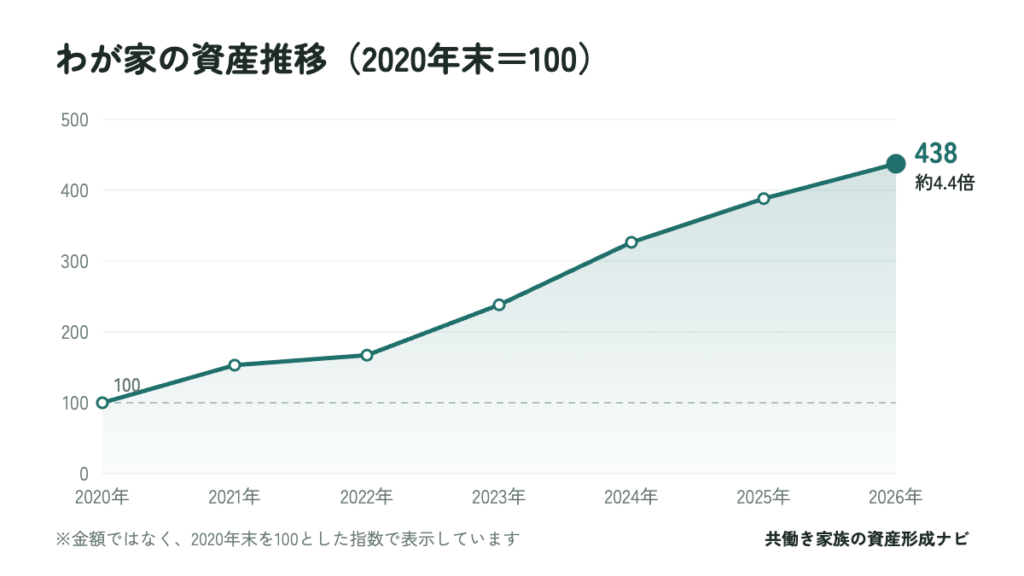
わが家の資産の推移を、2020年末を100とした指数で表しています。2020年末から約6年で、資産全体は約4.4倍になりました(2026年は10月時点の値です)。2020年末を基準にしているのは、家計簿アプリのマネーフォワードMEで記録を始めたのが2020年からで、それより前の数字は口座の連携がそろっておらず正確ではないためです。
この指数は、運用で増えた分と毎月の積立分を合わせた資産全体の伸びです。「投資の成績が何倍になった」という意味ではありません。
詳しい金額は控えますが、長い目で見ると右肩上がりなのが分かります。もちろん、これからも同じように増える保証はありません。それでも長期投資が前提なので、短期的な値下がりは気にせず、淡々と積立を続けていきます。
気づいたら「お金が働いてくれる」側に
続けるうちに、給料の伸びよりも、資産から生まれるお金の伸びのほうが大きくなりました。本で読んだ「r>g」を、自分の家計で実感した瞬間でした。
労働者・消費者だけでなく、小さな「資本家」としての立場も持つ。この考え方が、今のわが家の土台です。
働き方を変えた:出勤日数を半分に
働いた時間と収入が比例しなくなったことで、働き方を選べるようになりました。今は出勤日数を半分にして、ゆるやかなセミリタイアを実践しています。
関連:出勤日数を半分にした6つの理由/職場で「実家がお金持ちなの?」と聞かれた話
遠回りしたこと
振り返って「遠回りしたな」と思うことは3つあります。
- 学資保険や終身保険に入っていたこと
- お金について、もっと早く真剣に学ばなかったこと
- 資産運用を始めるのが遅かったこと
特に3つ目は、もっと早く始めていれば今ごろはもっと大きな資産になっていたはずだと思うと、一番悔やまれます。これから始める人には、「早く始めること」が何よりの近道だと伝えたいです。
これから
目指しているのは、大金持ちではありません。資産を「時間の自由」を得るための道具として使い、家族との時間を大切にしながら、ゆるく長く続けることです。
資産運用の土台はできました。これからは、ただひたすら資産を増やすのではなく、時間や健康、毎日の暮らしの満足度も大切にしたいと考えています。資産を育てながら、今を楽しむことも忘れずに過ごしていきます。