※本記事にはプロモーションが含まれています。
SBI証券が「ゼロカン」という新しい投資信託を発表しました。持っている間にかかる手数料(信託報酬)が0%という、これまでにない商品です。
先に結論を書きます。ゼロカンを慌てて買う必要はありません。ゼロカンのためにSBI証券を選ぶ必要もありません。
理由は3つです。
- 「0%」は目立つけれど、お金に直すと差はとても小さい
- こどもNISAは、証券会社を後から変えられない見込み
- 新しい商品なので、成績がまだ1つもない
僕は子ども3人分のジュニアNISAを、eMAXIS Slim 米国株式(S&P500)で運用してきました。その親の立場からゼロカンをどう見ているかを、できるだけかんたんな言葉でまとめます。
※この記事は2026年10月2日時点の公表情報にもとづいています。くわしい説明書(目論見書)と制度の確定情報が出たら追記します。
先に、言葉の意味を5つだけ
この5つがわかれば、この記事は最後まで読めます。
| 言葉 | かんたんに言うと |
|---|---|
| こどもNISA | 0〜17歳の子どもの名前で投資できる制度。もうけに税金がかからない。2027年1月に始まる予定 |
| 投資信託(ファンド) | たくさんの人からお金を集めて、たくさんの会社の株をまとめて買ってくれる商品 |
| 信託報酬 | ファンドを持っている間、毎日少しずつ引かれる手数料 |
| オルカン | 世界中の会社にまとめて投資するファンドの愛称。正式名はeMAXIS Slim 全世界株式(オール・カントリー) |
| S&P500 | アメリカを代表する約500社の株価をまとめた数字。これに合わせて動くファンドが人気 |
ゼロカンとは?
ゼロカンは、世界中の会社にまとめて投資するファンドです。投資する先の考え方はオルカンと同じで、大きなちがいは「信託報酬が0%」と「こどもNISAでしか買えない」の2つです。
| ゼロカン | オルカン | eMAXIS Slim S&P500 | |
|---|---|---|---|
| 信託報酬(1年あたり) | 0.00% | 0.05775%以内 | 0.08140%以内 |
| 投資する先 | 世界中の会社 | 世界中の会社 | アメリカの約500社 |
| 買える口座 | こどもNISAだけ | NISA・ふつうの口座 | NISA・ふつうの口座 |
| 買える証券会社 | SBI証券だけ(発表時点) | たくさん | たくさん |
| いつからあるか | 2026年11月にスタート | 2018年から | 2018年から |
知っておきたい点は4つです。
- 買えるのは2027年1月から。 こどもNISAが始まるまでは、だれも買えません。
- 18歳からは買い足せない。 それまでに買った分は、信託報酬0%のまま持ち続けられます。
- 0%なのは信託報酬だけ。 ファンドが株を売り買いする費用などは、別にかかります。くわしくはすぐ下で説明します。
- 大人も買える「SBIオールカントリー」も同時に登場。 中身はゼロカンと同じで、信託報酬は0.055%です。
「0%」に入っていない費用
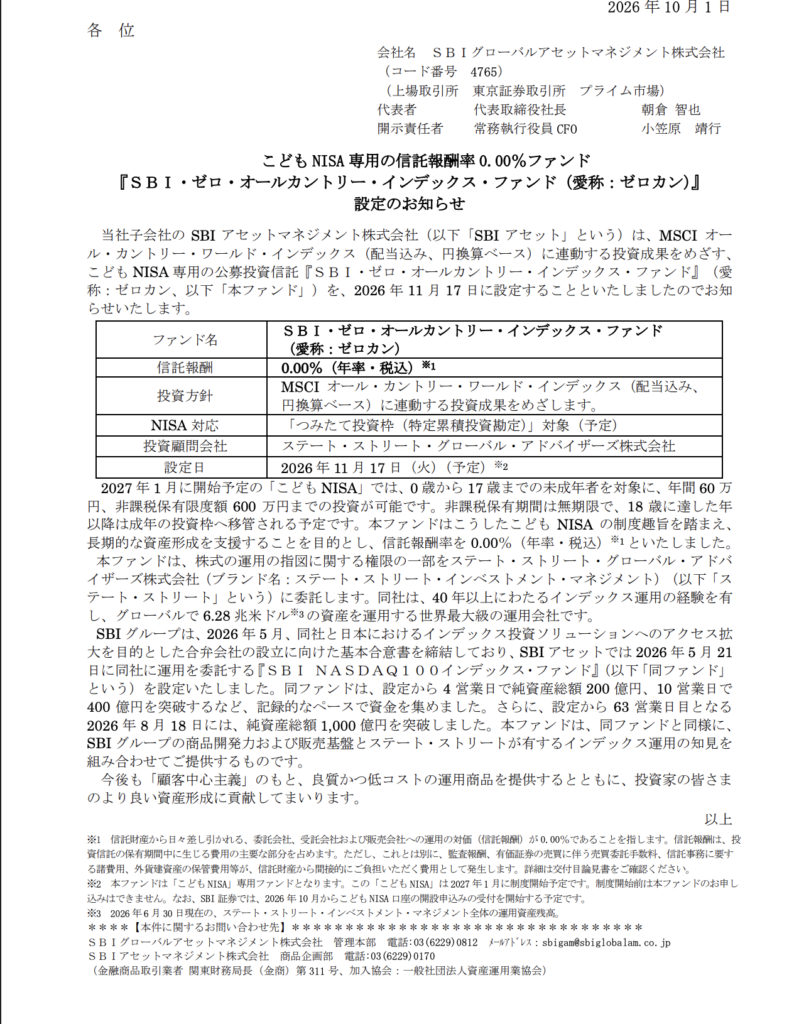
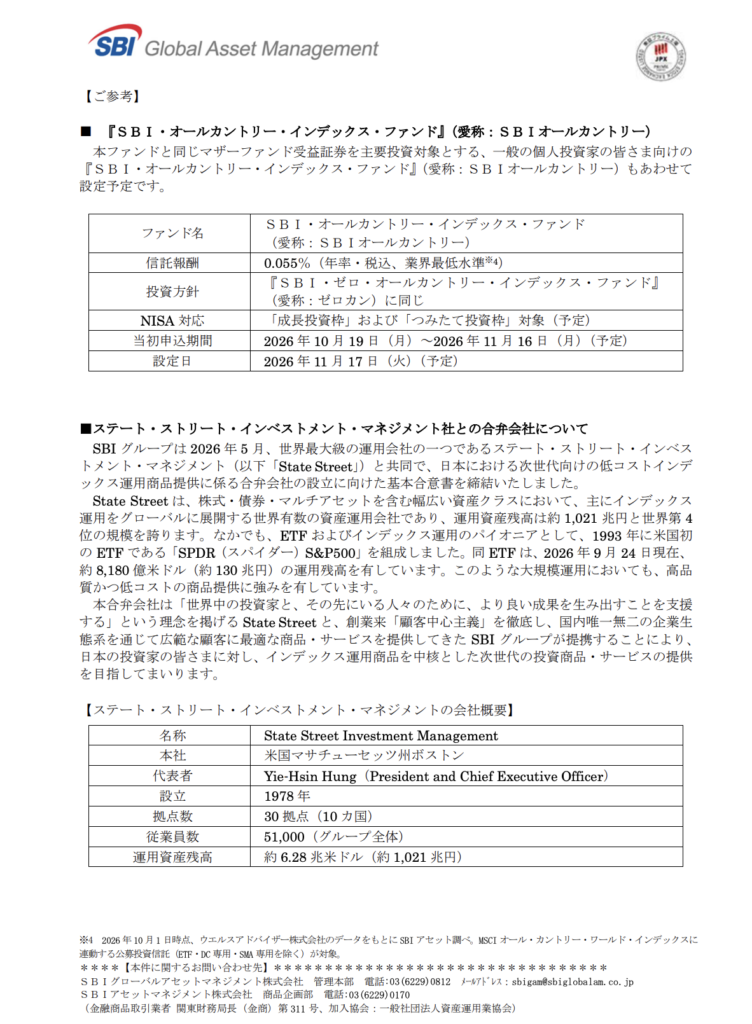
出典:日経新聞 SBIグローバルアセットマネジメント株式会社
運用会社のSBIグローバルアセットマネジメントは、発表資料で次のように説明しています。
ただし、これとは別に、監査報酬、有価証券の売買に伴う売買委託手数料、信託事務に要する諸費用、外貨建資産の保管費用等が、信託財産から間接的にご負担いただく費用として発生します。
かんたんに言うと、こういうことです。
| 費用 | かかる? | かんたんに言うと |
|---|---|---|
| 信託報酬 | 0% | 運用会社・銀行・証券会社に払う、ファンドを持っている間の手数料 |
| 監査報酬 | かかる | ファンドの会計をチェックしてもらう費用 |
| 売買委託手数料 | かかる | ファンドが株を売り買いするときに払う費用 |
| 信託事務の費用 | かかる | ファンドを管理する事務の費用 |
| 外貨建て資産の保管費用 | かかる | 海外の株を預かってもらう費用 |
「かかる」の4つは、自分で別に払うものではありません。ファンドの中のお金から支払われ、そのぶん成績が少しだけ下がります。いくらになるかは、実際に運用が始まるまでわかりません。
なお、売買委託手数料は「ファンドが株を買うとき」の費用です。僕たちがゼロカンを買うときに払う手数料とは別のものです。
理由1:「0%」でも、オルカンとの差は18年で数万円
0%と聞くと、とても得に感じます。でも、くらべる相手のオルカンも、もともと手数料がとても安いファンドです。
100万円を1年間持っていたときの信託報酬は、ゼロカンが0円、オルカンが約578円です。差は1年で600円もありません。
18年間積み立てた場合でくらべると、こうなります。
| 積み立て方 | ゼロカン(0%) | オルカン(0.05775%) | 18年後の差 |
|---|---|---|---|
| 月1万円を18年 | 約349万円 | 約347万円 | 約2万円 |
| 月3万円を18年 | 約1,048万円 | 約1,041万円 | 約6万円 |
| 月5万円を10年(上限の600万円まで)、残り8年は持つだけ | 約1,157万円 | 約1,148万円 | 約9万円 |
※1年に5%ずつ増えたと仮定した、おおよその計算です。信託報酬以外の費用は同じとしています。
上限の600万円を入れきった状態でも、差は1年で約3,500円です。
0%はインパクトのある数字です。でも実際に数字を入れて計算すると、コストの差はとても小さい。これが僕のいちばんの感想です。結果を大きく左右するのは、0.05%の差よりも「いくらを、何年続けるか」のほうです。
理由2:証券会社は、後から変えられない見込み
こどもNISAは、口座を作ったあとで証券会社を変えられない方向でルール作りが進んでいる、と報じられています。前の制度のジュニアNISAも、原則として変えられませんでした。
| 決めること | 後から変えられる? |
|---|---|
| どのファンドを買うか | 変えられる。積み立てる商品を選び直すだけ |
| どの証券会社で口座を作るか | 変えられない見込み。子どもが18歳になるまでそのまま |
ファンドはいつでも選び直せます。でも証券会社は、最長で18年間そのままです。
だから先に真剣に考えるべきなのは、ゼロカンを買うかどうかではありません。どの証券会社で口座を作るかです。
口座づくりの事前申込は10月1日から各社で始まっています。ただ、制度が始まるのは2027年1月です。急いで申し込まなくても間に合います。
理由3:新しいファンドで、まだ成績がない
ゼロカンが実際に動き出すのは2026年11月17日です。まだ成績表が1枚もありません。次の3つは、動かしてみないとわかりません。
- 集まるお金の大きさ(純資産総額)。 ファンドは、集まるお金が大きいほど安定して運用しやすくなります。オルカンには約13.9兆円、eMAXIS Slim S&P500には約12.9兆円が集まっています(2026年9月末時点)。ゼロカンを買えるのはSBI証券のこどもNISAだけなので、オルカンやeMAXIS Slim S&P500を超える大きさにはなりにくい、と僕は予想しています。SBI側の発表資料では、同じ運用会社と組んだ別のファンドが、約3か月で1,000億円を集めたと紹介されています。それでも、10兆円を超えるオルカンやS&P500とは、まだ桁がちがいます。
- かくれたコスト。 信託報酬のほかにも、株を売り買いする費用などがかかります。ファンドが小さいうちは、この割合が高くなりがちです。この費用がオルカンより1年あたり0.06%ほど多くかかると、信託報酬0%の得は消えてしまいます。
- お手本とのズレ。 ゼロカンは「世界の株価の平均」というお手本どおりに動くことを目指します。ファンドが小さいうちは、お手本とズレやすいと言われます。
どれも、最初の成績表(運用報告書)が出るまで、だれにもわかりません。成績表を見てから決めても、遅くありません。
SBI証券のねらいも知っておく
まず事実です。ゼロカンを買えるのは、発表の時点でSBI証券だけです。こどもNISAは証券会社を変えられない見込みです。そして18歳をすぎても、SBI証券で持ち続ければ0%のままです。
ここからは僕の見方です。ゼロカンは「子どもの最初の口座をSBI証券にしてもらい、大人になっても使い続けてもらう」ための商品に見えます。
それが悪いと言いたいわけではありません。0%は本当に得です。ただ、相手のねらいがわかっていれば、こちらも「0%」だけで決めなくていい、ということです。
そもそも、こどもNISAより先に「親のNISA」
ここまではゼロカンの話でした。でも僕は、その前に考えることがあると思っています。こどもNISAそのものを、いまやる必要があるのかです。
大人のNISAは、1人1,800万円まで使えます。夫婦なら合わせて3,600万円です。この枠がまだ残っているなら、まず親のNISAを優先すればいい、というのが僕の考えです。
親のNISAは、必要なときにいつでも引き出せます。こどもNISAは、子どもが12歳になるまで引き出せないなど、制限がつく見込みです。同じお金を入れるなら、自由に使えるほうが先で困りません。
それでも、こどもNISAを使う意味がある家庭
次のどれかに当てはまるなら、こどもNISAを使う理由がはっきりあります。この5つは、僕が投資を始めるきっかけになったリベ大の両学長が、YouTubeライブで話していた考え方を参考にしています。
- 祖父母から孫へ、お金を渡したい。 「孫のために」という目的がはっきりしている場合です。
- 夫婦の3,600万円の枠を使いきれる。 お金に余裕があり、家族全体で税金がかからない枠をもっと増やしたい家庭です。
- 子どもが小さいうちから、お金の勉強をさせたい。 目的は体験なので、大きな金額でなくてかまいません。少しのお金でも、増えたり減ったりを自分の口座で見ることに意味があります。
- 子どもに、お金の面でいいスタートを切らせてあげたい。 大人になるときに、まとまった資産を渡してあげたい場合です。
- ハンデや事情を抱える子どもを、お金の面でも支えたい。 いろいろなハンデや事情を抱えている子どもがいます。社会に支えてもらえる部分もありますが、100%は支えきれません。その足りない部分を、親としてできるかぎり備えておく、という考え方です。この考え方は全然ありだと、僕も思います。
大事なのは、目的をはっきりさせることだと僕は思います。お金の勉強が目的なら、少しの金額で十分です。どれにも当てはまらないなら、こどもNISAそのものを急ぐ必要もありません。
わが家の方針
わが家は、こどもNISAをやるかどうかを、まだ決めていません。優先するのは親のNISAです。そのうえで、いま考えていることを3つ書きます。
1. やるとしても、買うのはS&P500
僕はS&P500派です。子どもたちのジュニアNISAも、eMAXIS Slim 米国株式(S&P500)で運用しています。こどもNISAをやるとしても、同じファンドでいいと考えています。
ゼロカンは世界中の会社に投資するファンドです。だから僕にとっては、そもそも買う候補に入りません。手数料が0%でも、買いたい中身でなければ選ばない、というだけの話です。
S&P500と全世界株式のどちらを選ぶかは、S&P500と全世界株式の比較記事でくわしく書いています。
2. 証券会社は、親と同じでいい
途中で変えられないので、楽天証券にするかSBI証券にするかは慎重に考えます。いまのところ、親が使っている証券会社と同じでいいと感じています。家族の口座を1か所で見られるほうが、管理がらくだからです。
証券会社ごとのちがいは、ネット証券おすすめランキングで比べています。
3. ネット銀行との使いやすさも見る
証券会社は、組み合わせる銀行で使いやすさが変わります。楽天証券なら楽天銀行です。
楽天銀行の使い勝手は、楽天銀行のメリット・デメリットにまとめています。
SBI証券のほうは、少し事情が変わりました。これまで組み合わせて使われてきた住信SBIネット銀行は、2026年8月に「ドコモSMTBネット銀行」に名前が変わり、ドコモと三井住友信託銀行の銀行になりました。いまはSBI新生銀行にも、SBI証券とつなげて使う似たサービスがあります。
この先どの銀行との組み合わせが使いやすくなるのか、まだ見えにくい状況です。18年間変えられない口座だからこそ、ここは慎重に見ていきます。
どう転んでも変わらない結論が1つあります。ゼロカンを慌てて買う必要はない、ということです。
結局どうすればいい?状況別のまとめ
考える順番は「親のNISA → 証券会社 → ファンド」です。ゼロカンはいちばん最後に考えれば足ります。
| あなたの状況 | どうするか |
|---|---|
| 親のNISAの枠がまだ残っている | まず親のNISA。こどもNISAは急がない |
| 親がSBI証券を使っている | SBI証券で作ればいい。ゼロカンは成績表を見てからでも遅くない |
| 親が楽天証券など、ほかの証券会社を使っている | ゼロカンのために変えない。親と同じ証券会社で作る |
| S&P500など、買いたいファンドが決まっている | ゼロカンは関係なし。そのファンドを買う(わが家はここ) |
こどもNISAの口座は、親と同じ証券会社で作るのが管理しやすいと僕は考えています。親の口座がまだない方は、まず親の口座から作るのがおすすめです。
ゼロカンのよくある質問
ゼロカンはいつから買えますか?
2027年1月、こどもNISAが始まってからです。ファンドそのものは2026年11月17日にスタートします。
ゼロカンを買うときの手数料や、信託財産留保額はかかりますか?
買うときの手数料は、かからない見込みです。ゼロカンは「つみたて投資枠」の対象になる予定で、つみたて投資枠の商品は買うときの手数料をとらない決まりだからです。
信託財産留保額(売るときに引かれることがあるお金)は、10月1日の発表資料には書かれていません。くわしい説明書(目論見書)が出たら、この記事に追記します。
楽天証券など、SBI証券以外でも買えますか?
発表の時点では、買えるのはSBI証券だけです。
大人もゼロカンを買えますか?
買えません。大人は、中身が同じ「SBIオールカントリー」(信託報酬0.055%)を買えます。
子どもが18歳になったらどうなりますか?
持っている分は、信託報酬0%のまま大人のNISAに引き継がれます。ただし、新しく買い足すことはできません。
ゼロカンとオルカン、どっちがいいですか?
手数料だけならゼロカンが安いですが、差は18年で数万円です。オルカンには8年分の成績があり、たくさんの証券会社で買えます。親がSBI証券を使っていないなら、ゼロカンのために証券会社を変えるほどの差ではないと僕は思います。
こどもNISAでS&P500のファンドは買えますか?
買える見込みです。こどもNISAで買えるのは、大人のNISAの「つみたて投資枠」と同じ種類の商品になる予定で、eMAXIS Slim 米国株式(S&P500)はその対象です。実際に扱っているかは、口座を作る証券会社で確かめてください。
こどもNISAのお金は、途中で引き出せますか?
子どもが12歳になってからで、子ども本人のために使う場合にかぎられる予定です。いつでも自由に引き出せる大人のNISAとは、ここが大きくちがいます。
まとめ
ゼロカンは悪い商品ではありません。でも、慌てて買う理由も、ゼロカンのために証券会社を決める理由もありません。
- ゼロカンはこどもNISA専用。2027年1月まで買えない
- 「0%」でも、オルカンとの差は18年でおよそ2万〜9万円
- 証券会社は後から変えられない見込み。ファンドは後から変えられる
- 新しいファンドなので、成績はまだわからない
- そもそも、こどもNISAより親のNISAが先でいい
- 僕はS&P500派。やるとしてもeMAXIS Slim S&P500を買う
くわしい説明書と最初の成績表が出たら、この記事に数字を追記していきます。こどもNISAの制度そのものはこどもNISAの解説記事に、ジュニアNISAで持っている資産の今後は旧NISA・ジュニアNISAの出口の記事にまとめています。
※この記事は筆者個人の考えをまとめたものです。投資するかどうか、どの証券会社を使うかは、最新の情報を確かめたうえで、ご自身で決めてください。
参考にした資料
ゼロカンの商品内容、費用、設定日は、次の公式資料にもとづいて書いています。
- SBIグローバルアセットマネジメント「こどもNISA専用の信託報酬率0.00%ファンド『SBI・ゼロ・オールカントリー・インデックス・ファンド(愛称:ゼロカン)』設定のお知らせ」(2026年10月1日)
- SBI証券「『ゼロ革命』第4弾 こどもNISA専用『信託報酬0.00%』ファンド取扱い開始のお知らせ」(2026年10月1日)