※本記事にはプロモーションが含まれています。
 悩める人
悩める人
こんな悩みを解決します。
結論、やることは3ステップだけです。
- 新NISAのつみたて投資枠で、全世界株式かS&P500の低コストインデックスファンドを毎月自動積立する
- 何があってもやめずに続ける
以上です。銘柄研究も、売買タイミングの見極めも、経済ニュースの深読みも要りません。
この記事では、なぜこの3ステップで十分なのかと、各ステップの具体的なやり方(詳細記事への案内つき)を解説します。
なぜ「これだけ」でいいのか
資産形成の成果を決める式はこれです。
資産 =(収入 − 支出)× 運用利回り × 時間
このうち初心者が最初にコントロールできるのは「支出」と「時間」。運用利回りは市場が決めるので、私たちにできるのは世界経済の平均点(インデックス)に低コストで乗り続けることだけ。
そして幸い、長期の世界株式は歴史的に右肩上がりでした。
「平均点でいいの?」と思うかもしれませんが、プロのファンドの多くが長期ではインデックスに勝てないことは、数々の研究で示されています。平均点こそが、素人が取れる最高点に近いのです。
→ 詳しく:【必読】チャールズ・エリス『敗者のゲーム』に学ぶ、負けない投資術
STEP① 生活防衛資金を確保する
投資より先に、守りです。生活費の半年〜1年分(自営業なら1〜2年分)を、すぐ引き出せる普通預金に。これがあると暴落時に狼狽売りせずに済みます。金利上昇で預け先の選択肢も変わりました。
→ 詳しく:生活防衛資金いくら必要?金利上昇で変わった預け先の正解
STEP② 新NISAで毎月自動積立する
2024年に始まった新NISAは、初心者にとってほぼ完成形の制度です。
- 運用益が非課税(通常は約20%課税)で、非課税期間は無期限
- 年間360万円(つみたて投資枠120万+成長投資枠240万)、生涯1,800万円まで
- いつでも売却して引き出せる(売却分の枠は翌年復活)
やることは、次の3つです。
- ネット証券で口座開設
- つみたて投資枠で「eMAXIS Slim 全世界株式(オール・カントリー)」か「eMAXIS Slim 米国株式(S&P500)」等の低コストインデックスファンドを1本選ぶ
- 毎月の積立額を設定(クレカ積立ならポイントも貯まる)
これで毎月自動で買い付けられ、あなたがすることはなくなります。
証券口座は、銀行口座とセットで選ぶと続けやすくなります。わが家が実際に使ってきたのは、楽天証券(+楽天銀行・楽天カード)とSBI証券(+ドコモSMTBネット銀行・三井住友カード(NL))の2つです。迷ったら、どちらかを選べば大丈夫です。
- 証券会社選び → 【2026年版】ネット証券おすすめランキング
- 制度のメリット詳細 → 新NISAのメリット5選【3年目の実体験】
- 成長投資枠の注意点 → 新NISAデメリットある?成長投資枠の注意点
- 旧NISA/ジュニアNISAを持っている人 → 旧NISA・ジュニアNISA資産はいつまで持つ?
STEP③ 続ける【最難関にして最重要】
ここが9割です。積立を止めたくなる瞬間は必ず来ます。暴落で資産が2〜3割減る日も来ます(私は経験済みです)。
続けるコツは2つ。自動化(手動でやらない。感情の入り込む余地を消す)と、見すぎない(毎日残高を見ると必ずメンタルが揺れます。月1回で十分)。
よくある質問
Q. 今から始めるのは遅い?
A. 積立投資に「良いタイミング」は事前にわかりません。わかっているのは、期間が長いほど複利が効くこと。つまり一番早いのは常に「今」です。
Q. 暴落が怖い
A. 暴落は必ず来ます。だからこそSTEP①の生活防衛資金と、「使う予定のないお金で積み立てる」設計が先なのです。暴落しても生活が揺らがなければ、続けられます。
Q. iDeCoはやらなくていい?
A. 余力があれば節税メリットの大きい優秀な制度です。ただし60歳まで引き出せないので、順番は新NISAが先。→ 楽天証券でiDeCoの始め方
まとめ
- 資産運用の結論は「生活防衛資金 → 新NISAでインデックス積立 → 続ける」の3ステップ
- 銘柄選びよりも、始めることと続けることが成果の9割
- 私自身この形を2019年から続けて、人生の選択肢が実際に増えました。再現性のある方法です
この考え方の全体像はこちら → 値上げを嘆く側から、受け取る側へ|お金に余裕がある人が持つ「3つの立場」【労働者・消費者・資本家】
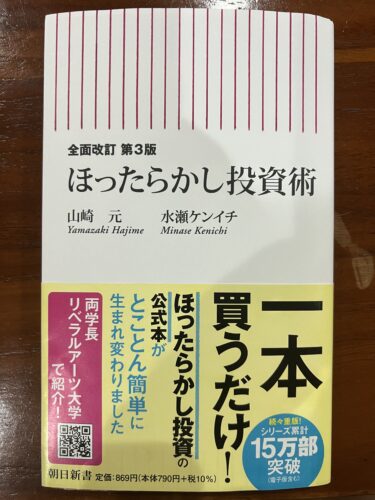
「積立したら、あとは触らない」を続けるコツは、ほったらかし投資の考え方にあります。
※本記事にはプロモーションが含まれています。 投資の勉強ってどこから手をつけたらいいか分からず困ってませんか? 少し勉強しても結局どうすればいいか分からず行動にうつせず困ってませんか? そんな悩みを解決する方法があります。[…]
「まだ預金だけで大丈夫かな」と迷っている方は、物価高で預金の価値がどう減っていくかを先に確認してみてください。
※本記事にはプロモーションが含まれています。 悩める人 最近、物価高だから節約してるんだけど一向に生活が楽にならないんだよね 悩める人 働いても収入増えないし、なかなかお金貯ま[…]