「FIREに興味はあるけど、子どもがいるうちには無理では?」そう感じている共働き家庭は多いと思います。
『FIRE 最強の早期リタイア術』は、日本でFIREという言葉が広まるきっかけになった一冊です。ただし著者は子どものいない夫婦で、舞台はカナダです。
我が家は子ども3人の5人家族で、2019年からインデックス投資を続けながら、ゆるく働き続ける半リタイアを目指しています。この記事では、その目線でこの本から「取り入れたこと」と「取り入れなかったこと」を整理します。要約ではなく、実践者としての読み解きです。
結論:「完全リタイアの本」ではなく「お金の設計図」として読むと役に立つ
先に結論です。子育て世帯がこの本をそのまま真似するのは難しいです。でも、考え方の骨組みは十分に使えます。
取り入れたこと
- 目標額を「年間支出×25倍」で見える化する
- 節約は大きな固定費から見直す
- 暴落に備えて現金クッションを持つ
- インデックス投資で「当てにいかない」
取り入れなかったこと
- 完全リタイアを前提にした設計
- 世界を旅して生活費を下げる戦略
- 「家は投資ではない」の全面採用
- 株と債券の分散(積立期の我が家の場合)
我が家の答えは、完全リタイアではなく「ゆるく働き続ける半リタイア」の形で応用することです。
『FIRE 最強の早期リタイア術』はどんな本?
| 項目 | 内容 |
|---|---|
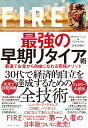
| 書名 | FIRE 最強の早期リタイア術 最速でお金から自由になれる究極メソッド |
| 著者 | クリスティー・シェン、ブライス・リャン |
| 出版社 | ダイヤモンド社(2020年) |
| 原題 | Quit Like a Millionaire |
著者のクリスティーは、中国の貧しい農村で生まれ、幼い頃にカナダへ移住しました。夫のブライスとともにエンジニアとして働き、30代前半でリタイアしています。
本の中身は、大きく3つに分かれます。
- 貯める:稼げるキャリアの選び方と、大きな支出の見直し方
- 増やす:インデックス投資と、目標額の考え方(4%ルール)
- 守る:リタイア後の暴落に備える「現金クッション」と「利回りシールド」、旅で生活費を下げる方法
節約術の本というより、お金の仕組みを数字で組み立てる本です。
子育て共働き家庭が「取り入れたこと」
1. 目標額は「年間支出×25倍」で考える
本の中心にあるのが4%ルールです。資産の4%ずつ取り崩しても、長期的には資産が尽きにくいという考え方です。つまり目標額は「年間支出の25倍」になります。
ポイントは、目標が年収ではなく支出で決まることです。支出を1割減らせば、目標額も1割下がります。
子育て世帯は、教育費で支出が大きく変わります。「子どもが独立するまで」と「独立した後」の2段階で支出を見積もると現実的です。
教育費は子どもの人数や進路で大きく変わるため、正確に見積もるのは難しいです。そこで、次のように分けて考えるのがおすすめです。
- 子育て期:生活費に教育費を上乗せした支出で考える
- 子どもの独立後:教育費を除いた、夫婦2人の生活費で考える
FIREの目標額は、独立後の支出×25倍を基準にします。子育て期の教育費は、働く収入と別枠の準備でまかなうと考えると現実的です。子育て期は働き続ける半リタイアと、相性のいい考え方です。
→ 関連記事:FIREする方法と必要な資産、4%ルールについて解説【セミリタイア】
2. 節約は大きな固定費から
本では、毎日のコーヒーを我慢するより、住居・車・食費といった大きな支出を見直せと説いています。
我が家で効果が大きかったのは、次の見直しです。
- 貯蓄型保険を解約した
- 家族全員のスマホを格安SIMに変えた
- 自動車保険の車両保険をつけない
- 車は「持たなくていいなら持たない」。必要なら程度のいい中古を予算内で探し、現金一括で買う(残クレなどのローンは組まない)
どれも一度見直せば、努力しなくても効果が続きます。
保険は「確率は低いが、損失が大きいもの」だけ
保険の見直しで我が家が使っている考え方は、シンプルです。
- まず、公的保険と貯蓄でまかなえないか計算する
- 起きたときの最大損失(幅)と確率を、ざっくりでいいので調べる
- 足りない場合だけ、掛け捨て保険にネットで最低限入る
この順番で考えると、多くの家庭で必要な保険は3つに絞られます。
| 保険 | 必要な人 | ポイント |
|---|---|---|
| 死亡保険(掛け捨て) | 資産が少なく、亡くなると家族の生活が立ち行かなくなる世帯(小さな子どもがいる世帯など) | 収入保障保険などの掛け捨てで。資産が十分にあれば不要 |
| 火災保険 | 住まいがあるすべての世帯 | 住まいを失う損失は大きく、貯蓄ではまかないにくい |
| 自動車保険 | 車を持つ世帯 | 対人・対物は無制限、弁護士費用特約、個人賠償責任特約。車両保険はつけない |
我が家がいま入っている保険は、火災保険と自動車保険の2つだけです。
車両保険をつけないのは、修理費は貯蓄から「後払い」で出せばいい、という考え方です(リベ大の考え方を参考にしています)。医療保険にも入っていません。日本には高額療養費制度があり、医療費の自己負担には上限があるからです。
投資は投資、保険は保険、貯蓄は貯蓄。混ぜると手数料が高くなり、どれも中途半端になりがちです。貯蓄型保険を解約したのも、この考えからです。
→ 関連記事:【新プラン比較】楽天モバイル・3大キャリア結局どれがいい⁈
→ 関連記事:【お金が溜まらない人向け】固定費を下げて貯蓄しやすい家計にする方法
→ 関連記事:光回線解約で固定費6万円/年削減【200万円の資産と同じ効果】
3. 暴落に備える「現金クッション」
個人的に一番役立ったのがこの考え方です。数年分の生活費を現金で持ち、暴落時は株を売らずに現金から生活費を出します。
日本でいう「生活防衛資金」を、取り崩し期まで延長する発想です。我が家は米国株インデックス中心で、下落幅が大きくなりやすいので、特に大事だと感じています。
我が家の現金の持ち方は、時期によって分けています。
| 時期・目的 | 現金の目安 | 置き場所 |
|---|---|---|
| 積立期(いま) | 基礎生活費の約6か月〜1年分(生活防衛資金) | ネット銀行の普通預金 |
| 中期で使う大きなお金 | 使う時期が決まっている分 | 個人向け国債(変動10年) |
| 取り崩し期 | 生活費の約5年分(本書の考え方にならう) | 現金・預金 |
→ 関連記事:【2026年最新】生活防衛資金いくら必要?預け先は?2年分?500万?独身は?考えてみた
4. インデックス投資で「当てにいかない」
本は、個別株やタイミング投資を勧めていません。低コストのインデックスファンドで淡々と積み立てるのが基本です。
我が家も2019年から、eMAXIS Slim 米国株式(S&P500)を中心に積み立てています。
生活防衛資金を確保したら、あとはインデックスファンドを買うことを最優先にしています。給料が入ったら先に投資と貯蓄へ回す「先取り投資・先取り貯蓄」で仕組み化しているので、意志の力に頼らずに続けられます。
→ 関連記事:【初心者向け】資産運用って結局どうすればいいの?【新NISA超シンプルプラン・2026年版】
→ 関連記事:普通の家庭がインデックス投資を続けて資産を増やす実例【シミュレーション付き】
子育て共働き家庭が「取り入れなかったこと」
1. 完全リタイアを前提にした設計
本は、仕事を完全に辞めることを前提にしています。でも子育て世帯は、教育費のピークが長く続きます。
そこで我が家は、完全リタイアではなく「ゆるく働き続ける半リタイア」を目指しています。働く収入が少しでもあれば、暴落時に株を売らずに済みます。これは現金クッションと同じ効果です。
→ 関連記事:【貯蓄率を高めよう】子持ちでもサイドFIREする方法を5ステップで解説【転職、副業、事業】
→ 関連記事:資産3,000万円でセミリタイアはできる?世帯別シミュレーションと実現する人の共通点3選
2. 世界を旅して生活費を下げる戦略
著者夫婦は、物価の安い国を旅しながら暮らすことで生活費を抑えています。子どもがいても旅しながら学ばせる方法も紹介されています。
ただ、学校や友人関係、習い事がある子どもにとって、これは現実的ではありません。「旅行は楽しみ」として別枠で考えています。
3. 「家は投資ではない」の全面採用
本は、持ち家を「投資ではなく消費」と位置づけています。考え方には納得できます。
ただ日本では、住宅ローン控除や学区、家族の人数によって判断が大きく変わります。5人家族が同じ広さで賃貸に住み続けるのが得とは限りません。
我が家が住まいを考えるときの軸は、リベ大の考え方を参考にした次の4つです。
- 価格と価値を分ける:その家で得たい価値(広さ、学区、安心感)は、中古や賃貸では手に入らないか
- 新築は買った直後に価値が下がりやすい:いわゆる新築プレミアムの分、純資産がマイナスになりやすい
- 買った後もお金がかかる:固定資産税や修繕費は、持ち家なら必ず準備が要る
- 住宅ローンは「未来の時間の前借り」:金利上昇、収入減、転勤などのリスクを受け止められるか
持ち家か賃貸かに正解はありません。大事なのは「家は資産になるはず」という思い込みで決めないことです。本書の「家は消費」という考え方は、この判断の出発点として役立ちます。
→ 参考:リベ大「マイホーム購入を考えるときの4つの必須知識」
4. 株と債券の分散(積立期)
本は、株と債券に分けて持ち、定期的にリバランスすることを勧めています。
我が家は積立期のいまは米国株インデックス中心です。下落への備えは、債券ではなく現金クッションで持つ形にしています。
取り崩し期に入ったら、生活費の約5年分を現金クッションとして持つ予定です。暴落が来ても、この現金で暮らしながら株価の回復を待ちます。
「3つの立場」で整理すると、本の全体像が見える
このブログでは、お金との関わりを「労働者・消費者・資本家」の3つの立場で考えています。この本の主張も、3つにきれいに分けられます。
| 立場 | 本の主張 | 子育て共働き家庭での応用 |
|---|---|---|
| 労働者 | 稼げる分野・キャリアを選ぶ | 夫婦2人の収入の柱を保つ。共働きは最大の強み |
| 消費者 | 大きな支出から最適化する | 固定費を見直す。教育費は削らず配分を考える |
| 資本家 | インデックス投資、4%ルール、現金クッション | NISA・iDeCoの非課税枠を優先して積み立てる |
FIREは、3つの立場すべてを同時に動かして初めて近づくものです。どれか1つだけでは届きません。
この考え方の全体像はこちら → 値上げを嘆く側から、受け取る側へ|お金に余裕がある人が持つ「3つの立場」【労働者・消費者・資本家】
日本で読むときの3つの注意点
1. 税金・社会保険はカナダ前提
日本では、仕事を辞めた翌年も住民税や国民健康保険料が前年の所得をもとにかかります。リタイア直後は、思ったより支出が多くなります。
2. 4%ルールは米国の過去データ
4%ルールは、米国の株式と債券の過去データから導かれた目安です。為替や将来のリターンによって、安全な取り崩し率は変わります。3〜3.5%で保守的に計算する人も多いです。
3. 日本の制度を上乗せして考える
本には、日本のNISAやiDeCo、公的年金の話は出てきません。年金を受け取る年齢以降は取り崩しを減らせるので、必要な資産は25倍より少なくて済む場合があります。
この本がおすすめな人・向かない人
おすすめな人
- FIREの全体像を1冊でつかみたい人
- 家計の見直しを始めるきっかけが欲しい人
- 取り崩し期の暴落対策を知りたい人
向かない人
- 日本の税制・社会保険の具体策を知りたい人
- 子育て世帯の具体的なシミュレーションが欲しい人
向かない人に当てはまる方は、このブログの半リタイアやNISAの記事もあわせて読んでみてください。
よくある質問
Q. 子どもがいてもFIREはできますか?
A. 完全リタイアは、教育費の負担が大きく難しい家庭が多いです。働く収入と資産からの収入を組み合わせる半リタイア(サイドFIRE)なら、現実的な目標になります。
Q. 4%ルールは日本でも使えますか?
A. 目標額の目安としては使えます。ただし米国の過去データが元なので、3〜3.5%で保守的に計算すると安心です。
Q. 現金クッションはどれくらい必要ですか?
A. 積立期は生活防衛資金として基礎生活費の約6か月〜1年分、取り崩し期は本書にならって約5年分が目安です。
Q. この本と『お金の大学』はどちらを先に読むべき?
A. 日本の制度(保険・税金・NISA)から固めたいなら『お金の大学』、FIREの全体像と取り崩し期の戦略を知りたいならこの本がおすすめです。2冊を合わせると、日本の制度とFIREの設計図がそろいます。
まとめ:FIREは「辞める」ためではなく「選べる」ための設計図
『FIRE 最強の早期リタイア術』は、子どものいない夫婦がカナダで実践した記録です。そのまま真似するのは、子育て世帯には難しいです。
それでも、支出から目標を逆算する考え方や、暴落に備える現金クッションは、どの家庭でも使えます。
我が家にとってのFIREは、仕事を辞めることではありません。働き方や時間の使い方を、自分たちで選べる状態をつくることです。そのための設計図として、一度は読んでおく価値のある本です。